Affichage des articles dont le libellé est COMPTABILITÉ. Afficher tous les articles

mercredi 29 janvier 2014

Provisions: Quand un particulier sait qu’il devra faire face à une dépense prévisible, il met une somme de coté qui sera disponible le jour où le paiement devra être effectué. Il en va de même pour l’entreprise qui constituera une provision sachant qu’elle devra faire face à une charge future. Cette provision se fera en diminuant le résultat de l’année pour permettre de régler la charge le jour où elle se présentera.

Pour l’entreprise il ne s’agit nullement d’une mesure facultative de prévoyance mais d’une obligation juridique.

Naissance d’un risque
 : Les risques et charges, nettement précisés quant à leur objet, que des événements survenus ou en cours rendent probables, entraînent la constitution de provisions.

Fin du risque
 : Les dépréciations et provisions sont rapportées au résultat quand les raisons qui les ont motivées ont cessé d’exister.

Les conditions de déduction d’une provision :

1. Les conditions de fonds

  • Les pertes et charges doivent être nettement précisées.
    la provision doit être évaluée de façon fiable.
    La provision ne peut être constituée que si l’entreprise peut évaluer le coût Avec une fiabilité suffisante.L’entreprise est autorisée à utiliser des méthodes statistique  pour déterminer le montant de la provision à comptabiliser, par exemple taux moyen d’appareils défectueux pour des produits garantis ou encore taux approximatif des impayés par catégorie de clients.
    Par contre la provision purement arbitraire ne reposant pas sur une analyse ou une étude n’est pas déductible.
  • Les pertes et charges doivent trouver leur origine dans l’exercice en cours.
  •  Les pertes et charges provisionnées doivent être déductibles.

2. Les conditions de forme

  • La provision doit avoir été comptabilisée
  •  La provision doit être relevé sur le relevé spécial des provisions

Les provisions pour dépréciation d’actifs :

La règle de sincérité du bilan exige que l’on constate immédiatement les dépréciations de valeurs subies par certains éléments d’actif. La dépréciation doit alors être nettement précisée et individualisée. Par contre le montant peut-être approximatif et non définitif. Lors d’un exercice ultérieur, on peut annuler partiellement ou totalement une provision constatée si celle ci n’a plus d’objet.
Les éléments d’actif concernés par les provisions sont les suivants :
  • certaines immobilisation non amortissables (fonds de commerce, terrains, titres de participation…)
  • Les stocks et en cours
  •  Les créances douteuses
  • Les valeurs mobilières de placement

Les provisions pour risques et charges :

Selon le PCG, il s’agit des provisions évaluées à l’arrêté des comptes destinées à couvrir des risques et charges que des évènements survenus ou en cours rendent probables, nettement précisés quant à leur objet mais dont la réalisation est incertaine.
Les provisions pour risques concernent par exemple les provisions pour garanties données aux clients ou encore les provisions pour litiges …
Les provisions pour charges sont les provisions pour des charges à répartir sur plusieurs exercices ou des provisions pour grosses réparations ou encore des provisions pour frais de personnel (exemple provision pour indemnités de départ à la retraite).
* la provision repose sur une obligation juridique : ci dessous l’avis du Conseil National de la Comptabilité.
  1.  Une provision est un passif dont le montant et l’échéance ne sont pas fixés de façon précise.
  2. Un passif est un élément de patrimoine ayant une valeur économique négative pour l’entreprise c’est à dire une obligation de l’entité à l’égard d’un tiers dont il est probable ou certain qu’elle provoquera une sortie de ressources au bénéfice de ce tiers, sans contrepartie au moins équivalente attendue de celui-ci.
* la provision s’apprécie à la date de clôture de l’exercice.
Selon le principe d’indépendance des exercices.
* la provision prend en compte la contrepartie attendue, Exemple du cas de la résiliation d’un bail avant la clôture de l’exercice, l’entreprise provisionnera les frais qu’elle subira dans l’exercice nouveau sans aucune contrepartie de
remise en l’état des lieux ou de versement d’une indemnité d’éviction.
L’amortissement pour dépréciation est la constatation comptable d’un amoindrissement de la valeur d’un élément d’actif résultant de l’usage, du temps, du progrès technique ou toute autre cause dont les effets sont irréversibles.

Les éléments d’actifs amortissables :
  • Immobilisation en non valeur (21)
  • Certaines immobilisation incorporelles
  • Immobilisation corporelles (23) dont :
  1. Construction 232
  2. Installation technique matériel et outillage 233
  3. Matériel de transport 234
  4. Mobilier, matériel de bureau et aménagement divers 235
  5. Autres immobilisation corporelles 238
Certaines immobilisations ne ‘amortissent pas généralement, on les provisionne. Exemple :
  • Les terrains
  • Le fonds de commerce
  • Les immobilisations financières
Concepts fondamentaux :
  1. 1.       Valeur d’origine (V.O) :
C’est le cout d‘acquisition de l’immobilisation amortissable (hors TVA récupérable, mais lorsque le bien amortissable ne donne pas droit à déduction de la TVA, la base d’amortissement est la V.O (TTC), par exemple une voiture de tourisme).
On a alors :
Cout d’acquisition (hors taxe) = prix d’achat + frais d’installation et de montage + frais de transport.
NB : S’il s’agit d’une immobilisation produite par l’entreprise pour elle-même, la valeur d’origine correspond au cout de production de la dite immobilisation.
  1. 2.       Durée d’amortissement :
C’est la durée conventionnelle de dépréciation de l’immobilisation amortissable.
  1. 3.       Taux ‘amortissement :
C’est le taux qui servira de base au calcul des dépréciations annuelles.

Taux = 100 / n , et on a n = 100 / t
Exemple :
  • Si on a n = 8 ans alors le taux est  100/8 = 12,5
  • Si on a T = 20%  alors n = 100/20 = 5 ans
  1. 4.       Dotations ou annuité d’amortissement :
C’est le montant de la dépréciation annuelle. Ce montant peut être constant ou variable selon le système d’amortissement applicable.
  1. 5.       La valeur nette d’amortissement (VNA) :
C’est la somme qui reste a amortir (ou a récupérer) après une certaine période d’amortissement.
VNA = VO – ∑ amortissement
Les systèmes d’amortissement :
Il y a deux systèmes d’amortissement : amortissement liniéaire ou constant  et l amortissement dégrissif
  1. 1.       Amortissement linéaire :
Le système d’amortissement linéaire repose sur les principes suivants :
  • On fixe une durée conventionnelle de vie.
  • La VNA est considérée nulle à la fin de la durée d’amortissement.
  • Les dotations annuelles sont calculés sur la valeur d’origine (VO), soit : En divisant VO/n soit en multipliant VO x taux d’amortissement.
Exemple :
Une installation technique d’une valeur de 500000 est amortissable sur 8 ans. Calculer de deux méthodes la dotation annuelle.
  • Méthode 1 : dotation = VO / n = 62500
  • Méthode 2 : dotation = VO x T = 500000 x 12,5% = 62500
Remarque :
les amortissements sont calculés à partir de la date de mise en service et non la date d’acquisition (au cas où les deux dates ne coïncident pas).
Si le bien amortissable est mis en service au cours de l’exercice comptable la première dotation et la dernière sont calculées selon la règle du prorata temporis :
  • première annuité = VO x T x (n/12)
  • dernière annuité = VO x T x (m/12)
Avec :
  • n : nombre de mois d’utilisation de l’immobilisation pendant le premier exercice
  • m : nombre de mois d’utilisation de l’immobilisation pendant le dernier exercice de la durée de vie (n+m=12).
NB : dans le calcul d’amortissement, toute partie d’un mois est considérée comme un mois entier.
Exemple :
Un matériel de transport acquis le 01/07/2000 à une valeur de 200000 est amortissable sur 5 ans. Calculer les dotations 2000, 2002 et de 2005.
  • Pour l’année 2000 : La dotation est calculée pour la période du 01/07/2000 au 31/12/2000 c’est-à-dire 6 mois. Alors dotation 2000 = VO x T x 6/12 = 20000
  • Pour l’année 2002 la dotation =VO x T = 40000
  • Pour l’année 2005 on doit calculer une dotation de 6 mois pour compléter la première année, dotation 2005= VO x T x 6/12 = 20000
Tableau ou plan d’amortissement linéaire :
Un plan d’amortissement est un tableau qui retrace les éléments d’amortissement d’un bien depuis sa date de mise e service jusqu’à la fin de la durée prévisionnelle d’amortissement.
Exemple :
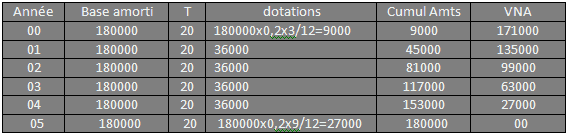
Un matériel de transport mis en service le 05/10/2000 à une valeur de 180000 est amortissable en linéaire sur 5 ans. Dresser le plan d’amortissement.
NB : pour le mois d’octobre de l’année 2000 on doit le prendre en totalité car toute fraction de mois est considérée comme un mois entier.
  1. 1.       L’amortissement dégressif :
Le système d’amortissement dégressif repose sur certains principes :
  • On fixe une durée conventionnelle de vie.
  • La VNA est considérée nulle à la fin de la durée d’amortissement.
  • Le taux dégressif = taux linéaire x coefficient.
Il y a trois coefficients, en fonction de la durée d’amortissement :
  • 1,5 pour   n = 3 ou 4 ;
  • 2 pour    n = 5 ou 6 ;
  • 3 pour  n, strictement supérieur à 6 ans.
La dotation dégressive est calculée :
  • la première année : sur la valeur d’origine.
  • Les autres années : sur la VNA
Exemple :
Une machine industrielle acquise le 01/10/2003 au prix de 300000 est amortissable en dégressif sur 8 ans .Calculer les dotations dégressives 2003 et 2004.
On a :
  • Taux dégressif = 37,5%
  • Dotation 2003 = 300000 x 37,5% x 3/12 = 28125
  • Dotation 2004 = (300000 – 28125) x 37,5% = 101953,125
Tableau ou plan d’amortissement dégressif :
Un matériel industriel acquis le 15/09/1999, pour une valeur de 432000 (TTC)(TVA 20%) est amorti en dégressif sur 5 ans. Dresser le tableau d’amortissement dégressif.
On a :
  • VO (HT) = 432000/1.2 = 360000
  • Taux dégressif = (100 : 5) x 2 = 40% (coefficient 2 car n=5)
Remarque :
  • Contrairement au tableau d’amortissement linéaire, n tableau d’amortissement dégressif a toujours autant de lignes que d’années de durée de vie.
  • Amortissement dégressif 2002 : 112320 x 0,4 = 44928.Montant inférieur au quotient de la VNA sur le nombre d’années restants à amortir soit (112320/2) = 56160.On retient ce dernier montant qui représente un amortissement linéaire et non dégressive

mardi 28 janvier 2014

APPLICATION 1 : AMORTISSEMENT

Amortissement : Définition et Traitement comptable

L'amortissement est la constatation comptable annuelle de la dépréciation des immobilisations c'est-à-dire le traitement et l’enregistrement de la valeur des biens de l’entreprise (éléments de l’actif concernés par l’amortissement). Cette dépréciation est due à plusieurs facteurs : facteurs physique, facteur techniques, facteurs économiques…
Eléments concernés par l’amortissement

  • - Installations techniques
  • - Matériel et outillage industriel
  • - Matériels de transport
  • - Matériels et mobiliers de bureau
  • - Brevets et frais d’établissement
  • Eléments non concernés par l’amortissement


  • - Terrains
  • - Droit au bail
  • - Immobilisations en cours
  • - Immobilisations financières
  • Terminologie au tour de l’amortissement
    Valeur Nette Comptable VNA : C’est la différence entre la valeur d’origine HT et le cumule des amortissements effectués.
    Annuité d’amortissement : c’est le montant de l’amortissement calculer pour une période donnée (ne dépassant pas un an).
    Taux d’amortissement : C’est le taux par lequel en multiplie la valeur d’entrée de l’élément amortissable pour déterminer l’annuité.

    jeudi 14 novembre 2013


    CHAPITRE : LA CONSTITUTION DES SOCIETES

    CHAPITRE: LA REPARTITION DES BENEFICES 

    CHAPITRE: LA MODIFICATION DU CAPITAL DES SOCIETES 

    CHAPITRE: LA DISSOLUTION DES SOCIETES 


    SOMMAIRE


    Introduction générale
    7

    Parties 1 : la méthode des coûts complets
    Chapitre 1 : la hiérarchie des coûts 
    Chapitre 2 : L’inventaire permanent
    Chapitre 3 : les charges de la comptabilité analytique
    Chapitre 4 : le traitement des charges de la comptabilité analytique
    Chapitre 5 : les éléments correctifs du coût de production

    Partie 2/ la méthode des coûts partiels
    chapitre 1 : COÛT VARIABLE & MARGE :
    chapitre 2 : LE SEUIL DE RENTABILITÉ
    Chapitre 3 : L’imputation rationnelle des charges fixes


    10
    10
    12
    18
    20
    25

    32
    32
    35
    39


    SOMMAIRE
    Présentation du module………………………………………………. 6
    Résumé de théorie…………………………………………………….. 7
    I.  Les concepts de bases et la démarche du diagnostic financier……………… 8
    1 : Les cycles financiers de l'entreprise……………………………………… 9
    2 : Les notions fondamentales de flux et de stocks……………………….… 11
    3 : Les objectifs du diagnostic financier…………………………………… . 12
    4 : La démarche du diagnostic financier……………………………………. 13
    II.  Les outils d'analyse financière……………………………………………... . 15
    1 : Analyse de l'activité et de la rentabilité : l'état des soldes de Gestion…… 17
    2 : Le diagnostic des équilibres financiers : L'analyse du bilan……………... 26
    3 : La technique d'analyse financière par les ratios…………………………. 36
    4: L'analyse des flux financiers : Tableau de financement et
    le plan de trésorerie………………………………………… 43
    Guides de travaux pratiques………………………………………… 59
    Cas n° 1 Cas BETA…………………………………………… 60
    Cas n° 2 Cas SREMAP……………………………………….. 61
    Cas n° 3 Cas MADIPLAS…………………………………….. 63
    Cas n° 4 Cas SMMC………………………………………….. 67
    Cas n° 5 Cas TEXTIM………………………………………… 69
    Cas n° 6 Cas BATIMA……………………………………….. 73
    Cas n° 7 Cas TALI……………………………………………. 79
    Cas n° 8 Cas ZEHRI………………………………………….. 82
    Cas n° 9 Cas MALUM SA……………………………………. 85
    Cas n° 10 Cas MARCO SA…………………………………... 89
    Evaluation de fin de module…………………………………………. 92
    Liste bibliographique………………………………………………… 95


    1.  Le module constitue un aboutissement des modules de comptabilité générale qui
    l’ont précédé (concepts de base de la comptabilité générale, Opérations courantes, les salaires). Il met en évidence la démarche pratique d’établissement des états de synthèse, dans le respect de la loi comptable tout en reprenant les compétences acquises dans les modules précédents.
    2.  Etapes de déroulement des activités d’apprentissage :
    *™ Identifier le schéma général des travaux defin d’exercice avec rappel des principes
    comptables fondamentaux justifiant ces travaux dans l’objectif de l’image fidèle.
    ™* Constater les dépréciations de l’actif immobilisé (amortissement ou provision)
    * Constater les dépréciations de l’actif circulant et de la trésorerie
    *™ Constater les provisions pour risques et charges
    ™* Régulariser les comptes de charges et de produits
    ™* Passer les écritures de regroupement et de détermination du résultat
    ™* Etablir les états de synthèse
    *™ Procéder à la clôture des comptes
    ™* Procéder à la réouverture des comptes
    *™ Etudes de cas de synthèse


    Le  présent module d’Administration du personnel, s’inscrit dans le cadre programme de formation initiale de la filière  Techniciens en Comptabilité des Entreprises  niveau 1ère Année.

    IL ne prétend être exhaustif, il se veut plutôt  indicatif de l’essentiel devant être retenu par les stagiaires.
     
    Il est divisé en trois sections :

    1.    Section I    Le cadre juridique

    2.    Section II   Les salaires

    3.    Section III   Calcul et enregistrement comptables des salaires

    Chaqu’ une  des sections comporte une partie traitant du côté théorique de la question  et une partie pratique sous formes d’exercices ou application.

    L’aspect théorique traite  des définissions des notions de base, par rapport au référentiel législatif. Il  permet d’acquérir les savoirs indispensables à la réalisation des exercices, des applications ou études de cas.


    lundi 11 novembre 2013

    I .Les documents commerciaux
    II. La facturation
    III. Opérations sur la TVA
    IV.Opérations sur les emballages
    V     .Les moyens de règlements
    VI.  Opérations sur les effets de commerces
    VII.  Le Système centralisateur
    VIII.  Le Système centralisateur
    IX.  Liquidation de l’impôt


    Subscribe to RSS Feed Follow me on Twitter!